UMUÇ etiketine sahip kayıtlar gösteriliyor. Tüm kayıtları göster

17 Mart 2016 Perşembe

İç Denetim Faaliyetlerinin Yönetimi

İç Denetim Faaliyetlerinin Yönetimi


  1. İç Denetim Başkanlığı kurulması.
    1. Atanan iç denetçi sayısı 3 ve üzeri olan iç denetim başkanlıklarına IDKK tarafından uygun görüş verilmiştir.
    2. Üst yönetici birini İç Denetim Başkanı başkanı seçer.
    3. Kurum teşkilat şemasında yer verilir.

  1. İDB Başkanının görev ve yetkileri
    1. İç denetim yönergesi (Her yıl), İç denetim planı (3 yıllık), İç denetim programı (Her yıl) hazırlamak ve üst yöneticiye sunmak.
    2. İç Denetim Biriminde hangi rapolar düzenlenir? Bazı Raporlar Düzenlemek.
      1. İç denetim raporu
      2. Danışmanlık raporu
      3. İç değerlendirme raporu (iç tetkik - kendi kendini değerlendiriyorlar)
      4. Dönemsel rapor (Kritik konularda bakanı bilgilendiriyorlar.)
      5. Birim faaliyet raporu
    3. İç Denetçiler görevlerini yaparken bağımsızlık ve tarafsızlığının tehlikeye girdiği ve ihlal edildiği durumlarda gerekli tedbirleri almak ve üst yöneticiyi bilgilendirmek.
Kendime NOT: Sahaya goriller girmesini değerlendirme olayına İç Kontrol, gorillerin neden girdiğinin araştırılmasına İç Denetim denir.
TAMAMI
  1. İç denetim birimini, mevzuata, denetim ve raporlama standartlarına ve Kurulun diğer düzenlemelerine uygun olarak yönetmek.
  2. İç denetçilerin de katılımıyla iç denetim yönergesi, iç denetim planı ve iç denetim programını hazırlamak ve üst yöneticinin onayına sunmak.
  3. İç denetçilerin program kapsamında ve program dışı görevlendirmelerini yapmak.
  4. İç denetçilerin, iç denetim plan ve programlarına uygun olarak faaliyet yürütmelerini sağlamak ve bu yönde gerekli tedbirleri almak.
  5. İç denetim raporlarının, Kurul tarafından belirlenen raporlama standartlarına uygunluğunu kontrol etmek.
  6. Denetim sonuçlarını izlemek, denetlenen birim yöneticisi ile mutabık kalınan hususların yerine getirilip getirilmediğini takip etmek.
  7. Yıllık iç denetim faaliyet raporunu, iç kontrol sistemine ilişkin genel değerlendirmeyi de kapsayacak şekilde hazırlamak.
  8. Kurulun düzenlemeleriyle uyumlu olarak, iç denetim faaliyetinin kalitesini gözetmek ve bu amaçla kalite güvence ve geliştirme programını oluşturmak, iç denetçilerin performansını takip etmek.
  9. Dış değerlendirme sonuçlarına ilişkin düzeltici ve iyileştirici önlemleri almak.
  10. İç denetçilerin, meslek içi eğitim programına uygun bir şekilde, bilgi ve becerilerini düzenli olarak artırmalarını sağlamak
  11. Gerekli görülmesi durumunda, iç denetim faaliyetlerine yönelik olarak başka bir iç denetçiden veya konunun uzmanından görüş veya yardım alınmasını sağlamak.
  12. İç denetçilerin görevlerini yaparken bağımsızlık veya tarafsızlığının tehlikeye girdiği veya ihlal edildiği durumlarda gerekli tedbirleri almak ve üst yöneticiyi bilgilendirmek.
  13. İdari ve/veya cezai yönden suç teşkil eden, soruşturma veya ön inceleme yapılmasını gerektiren durumlara ilişkin iç denetçilerin tespitlerini üst yöneticiye bildirmek.
  14. İç denetime ilişkin mevzuatın ve Kurul kararlarının uygulanmasında ortaya çıkan tereddütleri ve sorunları Kurulun bilgisine sunmak.
  15. Mevzuatla verilen diğer görevler ile iç denetim faaliyetleriyle ilgili olarak bakanlıklarda bakan ve üst yönetici, diğer idarelerde ise üst yönetici tarafından verilen diğer görevleri yapmak.

  1. İç Denetim Başkan Yardımcısı
    1. Başkanın teklifi ve yöneticinin onayıyla görevlendirilir.
    2. İç denetim faaliyetlerinin yönetiminde ve gözetiminde iç denetim başkanına yardımcı olur
    3. Denetim ve danışmanlık faaliyetlerini yürütür.
    4. Başkana karşı sorumludur.
    5. Yönerge ile sorumlulukları açıklanır.

TAMAMI
  1. Başkana yardımcı olmak üzere bir iç denetçi, Başkanın teklifi ve Üst Yöneticinin onayıyla başkan yardımcısı olarak görevlendirilir.
  2. Başkan yardımcısı, iç denetim faaliyetinin yönetiminde ve gözetiminde iç denetim başkanına yardımcı olur.
  3. Başkan tarafından verilen görevleri yürütür ve idarî görevleri bakımından Başkana karşı sorumludur.
  4. Başkan yardımcısı denetim ve danışmanlık faaliyeti yürütmelidir.
  5. Başkan yardımcısının rol ve sorumluluklarına iç denetim yönergelerinde yer verilir.

  1. Denetim Gözetim Sorumlusu:
İDB başkanı, kalite güvence ve geliştirme programı kapsamında, her bir denetim görevinin denetim ve raporlama standartları ile rehberlere uygun olarak yürütülmesini sağlamak amacıyla kıdemli bir iç denetçiyi, denetimin gözetimi sorumlusu olarak görevlendirir. Kurulun düzenlemelerine uygun olarak denetimin gözetimi faaliyeti, iç denetim birimi başkanı tarafından da yürütülebilir.İDB Başkanı her bir denetimde bir adet Denetim Gözetimi Sorumlusu görevlendirir. İzleme faaliyetlerinde öneriler yapar.

  1. ULUSLARARASI MESLEKİ UYGULAMA ÇERÇEVESİ (UMUÇ)
Soru geleceğini düşünmüyorum ama bir kaç arkadaş önemli diye yazmış.
  1. Uyulması Zorunlu Kılavuz İlkeler
    1. İç Denetim Tanımı
    2. Etik Kuralları
    3. Standartlar ve yorumları
  2. Uyulması şiddetle tavsiye edilen ilkeler
    1. Uygulama önerileri
    2. Uygulama rehberi
    3. Pozisyon raporları

  1. İç Denetim Faaliyeti Planlama ve Kaynak Yönetimi :
İDB Başkanı, denetim stratejisini belirler, iç denetim planı ve iç denetim programı hazırlar. Denetim alanları için kaynak ihtiyacını belirler. Risk düzeyi yüksek olanlar denetim programına alınır. Denetim programı bir takvim yılı içerisinde bitirilir.

  1. Risk Esaslı Denetim :
Riskin gerçekleşme olasılığı tahmin edilir. [Olasılık] . Risk gerçekleştiği takdirde olası etkisi tahmin edilir. [Etki]. Birbirleriyle çarpılarak yüksek riskli alanlar öncelikli denetlenir. 3 yıllık planda bütün süreçler denetlenir. (Makro Risk Planlaması)

  1. İletişim :
İç denetim faaliyetinin etkili bir şekilde yürütülmesi ve kurumun faaliyetlerine değer katabilmesi için, İDB Başkanının; planlama, bulguların geliştirilmesi, sonuçların raporlanması ve izlenmesi, mesleki gelişimin sağlanması gibi iç denetimin tüm aşamalarında katılımcı bir yönetim anlayışını benimsemesi esastır.

TAMAMI
İç denetim faaliyetinin etkinliğinin arttırılması, İDB Başkanı ile üst yönetici arasındaki iletişimin sıklığına ve kalitesine bağlıdır.
İDB Başkanının kurum içinde yapılan üst düzey toplantılara katılması; stratejik plan ve faaliyetlere ilişkin gelişmelerin değerlendirilmesini ve yüksek seviyedeki risklerin, sistemlerin, prosedürlerin veya kontrol süreçlerine ilişkin sorunların erken aşamalarda ele alınmasını sağlar.

  1. İletişim :
Denetim görevinin yürütülmesi sürecindeki ön çalışma, saha çalışması ve bulguların paylaşılması süreci hariç olmak üzere tüm yazışmaların İDB Başkanı aracılığı ile yapılması esastır. İç denetçiler tarafından yapılan yazışmalar hakkında İDB Başkanı bilgilendirilir

  1. Bağımsızlık ve Tarafsızlık :
İç denetim faaliyetleri bağımsızdır. Fakat İDB üst yöneticiye bağlıdır. İç denetim faaliyetinin planlanması, yürütülmesi, raporlanması ve izlenmesi süreçlerinde iç denetim faaliyeti bağımsız olmalıdır. (Fonksiyonel bağımsızlık). İDB başkanı denetim programını üst yöneticiye sunduktan sonra üst yönetici onaylamaz ise bir ay sonra otomatik olarak program devreye girer.

İç denetim faaliyetinin güvenilirliğinin ve nesnelliğinin sağlanabilmesi için, görevin yürütülmesi sırasında iç denetçinin tarafsızlığının korunmasına azami önem gösterilmeli ve tarafsızlığın bozulabileceği bir durumun ortaya çıkması halinde de ilgili iç denetçi konuyu derhal İDB Başkanına bildirmelidir.

TAMAMI
Fonksiyonel Bağımsızlık şu hususları içermelidir; İDB doğrudan üst yöneticiye bağlıdır. Kurumun organizasyon şemasında İDB üst yöneticiye bağlı gösterilmelidir. Denetlenen birim ile iç denetim arasında üst yönetici tarafından denge kurulmalıdır. İDB’nin, (yönetimin aksini düşünüyor olsa dahi)riskli olarak değerlendirdiği alanı denetlemesinin önünde engel olmamalıdır. İDB başkanı program onaylanmasa 1 ay sonra otomatik olarak program devreye girer.

  1. İç Denetçilerin Sahip Olması Gereken Temel Yetkinlikler. [sınavda soracağını düşünmüyorum. Bazı kısımlar önemli dedi]
Davranış Kuralları (Yetkinlik)
4.1. Sadece görevin gerektirdiği bilgi, beceri ve tecrübeye sahip oldukları işleri üstlenmelidirler,
4.2. İç denetim hizmetlerini, Uluslararası İç Denetim Mesleki Uygulama Standartlarına uygun bir şekilde yerine getirirler.
4.3. Kendi yeterliliklerini ve hizmetlerinin etkinlik ve kalitesini devamlı geliştirirler.
    1. Genel Yetkinlikler
      1. İletişim Becerileri
      2. Problem Tanımlama ve Çözme (getirdiği öneri uygulanabilir olmalı)
      3. Mevzuat ve Standartlardaki Değişiklikleri ve Gündemi Takip Etmek
      4. İç Denetimin Önemini ve Değerini Artırabilme Yeteneği
      5. Organizasyonel Beceriler
      6. Diğer Genel Yetkinlikler
    2. Davranışsal Beceriler
      1. Gizlilik
      2. Objektiflik(Nesnelllik)
      3. İletişim
      4. Muhakeme (İşi tanıyacak öneri getirecek)
      5. Tüm Seviyelerle İyi Çalışma
      6. Yönetişim ve Etik Hassasiyet [Önemli!] (idare ile sürekli paylaşım içinde olmalı.
      7. Takım Oyuncusu Olma İş Birliği İçinde Çalışma
      8. Diğer Davranışsal Beceriler
    3. Teknik Beceriler
      1. İşi Anlayabilme
      2. Risk Analizi ve Kontrol Değerlendirme Teknikleri (Olasılık Etki Analizi)
      3. Kontrol Tiplerini Tanımlayabilme (Tespit etme, hatayı önleme, kontrol tipleri)
      4. Kurumsal Yönetim, Risk ve Kontrol Araçları Teknikleri
      5. İş Süreçleri Analizi (İş süreçlerini iyi tanımlamak lazım)
      6. Veri Toplama ve Analiz Araçları ve Teknikleri Kullanımı
      7. Problem Çözme ve Müzakere Araçları ve Teknikleri
      8. Proje Yönetimi
      9. Araştırma Becerileri Adli Beceri/Dolandırıcılık Farkındalığı (Zamanla kazanılacak)
      10. Bilgi Teknolojileri ve Bilgisayar Destekli Denetim Teknikleri Kullanımı
      11. Diğer Teknik Beceriler

  1. Bir iç denetçi görevini yaparken bağımsızlık ve tarafsızlığı tehlikeye girdiği veya ihlal edildiği durumda ne yapmalıdır?
Gerekli tedbirleri alır ve üst yöneticiyi bilgilendirir.
NOT: İç denetçi başkan yardımcısı denetim ve danışmanlık faaliyeti yürütmelidir.

  1. İç denetim türleri nelerdir?
  1. Uygunluk denetimi
  2. Sistem Denetimi
  3. Bilgi Teknolojileri Denetimi
  4. Performans Denetimi
  5. Mali Denetim

  1. Makro risk ve Mikro risk nedir?
Makro risk, planlama aşamasında ortaya konan risk
Mikro risk, denetim esnasında belirlenen risktir.

İç Denetim Faaliyetleri

İç Denetim Faaliyetleri


  1. İç Denetim Nedir? (35/36 slayt)
İç denetim, Bir kurumun faaliyetlerini geliştirmek ve onlara değer katmak amacını güden bağımsız ve objektif bir güvence ve danışmanlık faaliyetidir.
İç denetim, kurumun risk yönetimi, kontrol ve yönetişim süreçlerinin etkinliğini değerlendirmek ve geliştirmek amacına yönelik sistemli ve disiplinli bir yaklaşım getirerek kurumun amaçlarına ulaşmasına yardımcı olur.

  1. Kontrol Nedir? (44. slayt)
Kurum yönetiminin, yönetim kurulunun ve diğer ilgili tarafların risk yönetimini geliştirmek ve belirlenmiş hedef ve amaçlara ulaşma olasılığını artırmak amacıyla aldığı tedbirlerdir. Yönetim, hedef ve amaçların gerçekleştirileceği konusunda makul bir güvence sağlamak için yeterli tedbirlerin alınmasını planlar, örgütler ve yönlendirir. (Kaynak: Standartlar – Terimler Sözlüğü).

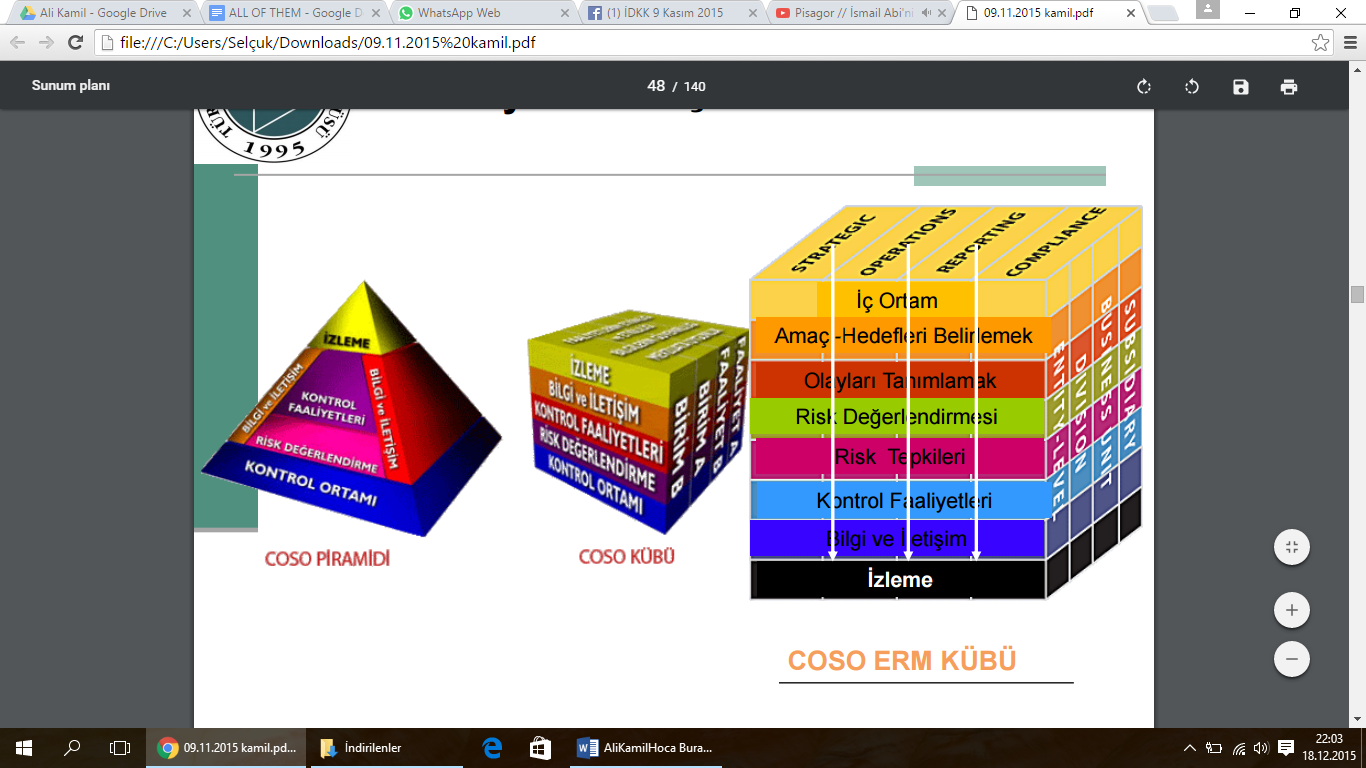
  1. COSO kübü, pramidi, erm kübü arasındaki fark?


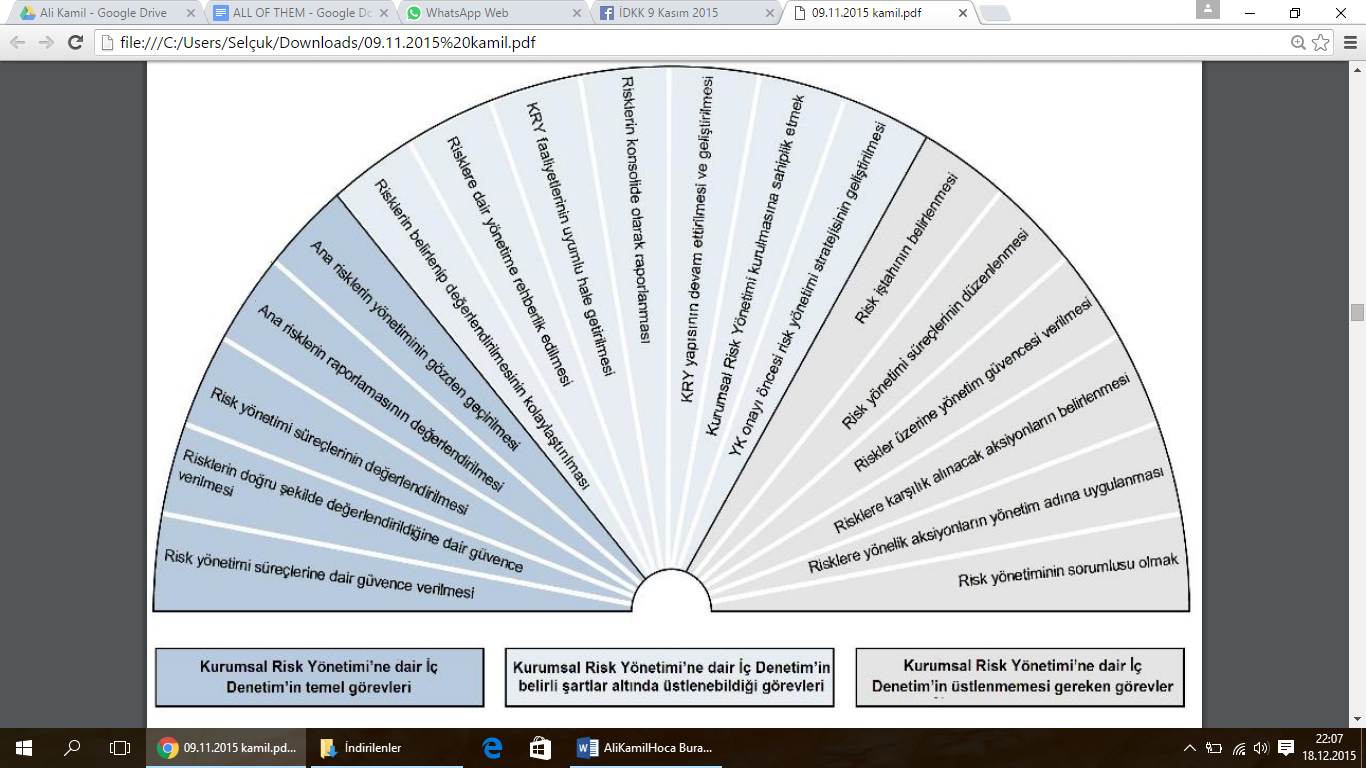
  1. Kurumsal risk yönetim yelpazesi

  1. İç denetim faaliyetleri bağımsız, iç denetçi tarafsız (objektif) olmalı
İç Denetimin organizasyondaki yeri ve önemi
İç denetçinin yetkisi, faaliyet konusu ve sorumluluğu bir yönetmelikle tanımlanmış olmalıdır. Yönetmelik açık olmalıdır. Söz konusu yönetmelik;
  • İç Denetimin organizasyon içindeki konumunu düzenlemeli,
  • Denetimin yürütülmesi ile ilgili olan fiziksel unsurlara, çalışanlara, kayıtlara erişim hakkı konusunda yetki vermeli,
  • İç Denetimin kapsamını belirlemelidir.
İç denetimin faaliyet alanı finansal ve operasyonel bilgilerin bütünlüğü ve güvenirliğinin gözden geçirilmesi ve bu gibi bilgilerin tanımlanması, ölçülmesi sınıflanması ve raporlanmasını içerir. İç denetçiler kuruluşun sadece muhasebe kayıtlarına değil bütün kayıtlarına ulaşabilmelidir. İç denetim muhasebe ve finansal politikaların, kontrolleri ve prosedürleri ile sınırlandırılmamalıdır.
  • • İç Denetim faaliyeti “Bağımsız” olmalı
  • • İç Denetçi “Objektif” (tarafsız) davranmalıdır.


  1. İç denetim türleri (56. slayt)
Gerçekleştirilen denetim faaliyetleri yapılan çalışmanın kapsamına paralel olarak isimlendirilir.     
  • Mali raporlama sisteminin güvenilirliği →→ Finansal denetim
  • Yasa ve düzenlemelere uygunluk →→→ Uygunluk denetimi
  • Operasyonların ekonomikliği, etkinliği ve verimliliği → Operasyonel denetim
  • Bilgi sistemlerinin güvenilirliği →→ Bilgi sistemleri denetimi
Finansal denetim,Uygunluk denetimi,Operasyonel denetim,Bilgi sistemleri denetimi

  1. UMUÇ nedir? (standart türleri - ezberle- alt başlıklar ile)
Uluslararası Mesleki Uygulama Çerçevesi
Standart Türleri
Temel olarak 2 tür genel standart vardır:
1. Nitelik Standartları
2. Performans Standartları
Bunlar tüm iç denetim hizmetleri için geçerlidir  Ayrıca, nitelik ve performans standartları içinde:
3. Uygulama Standartları
Bunlar güvence veya danışmanlık hizmeti için geçerlidir

Nitelik Standartları
1000 – Amaç, Yetki ve Sorumluluklar
1100 – Bağımsızlık ve Objektiflik
1200 – Yeterlilik ve Azami Mesleki Özen ve Dikkat
1300 – Kalite Güvencesi ve Geliştirme Programı

Performans Standartları
2000 – İç Denetim Faaliyetinin Yönetimi
2100 – İşin Niteliği
2200 – Görev Planlaması
2300 – Görevin Yapılması
2400 – Sonuçların Raporlanması
2500 – İlerlemenin Gözlenmesi
2600 – Yönetimin Riskleri Üstlenmesi


Nitelik Standartları
Yetki ve Sorumluluk
1000 – Amaç, Yetki ve Sorumluluklar
1010 – İç Denetim Tanımının, Etik Kuralların ve Standartların İç denetim Yönetmeliğinde Tanınması

Konum ve Tutum
1100 – Bağımsızlık ve Objektiflik
1110 – Kurum İçi Bağımsızlık
1111 – Yönetim Kurulu ile Doğrudan Etkileşim
1120 – Bireysel Objektiflik
1130 – Bağımsızlık ve Objektifliğin Bozulması

Yeterlilik, Özen ve Dikkat
1200 – Yeterlilik ve Azami Mesleki Özen ve Dikkat
1210 – Yeterlilik
1220 – Azami Mesleki Özen ve Dikkat
1230 – Sürekli Mesleki Gelişim
Güvence
1300 – Kalite Güvence ve Geliştirme Programı
1310 – Kalite Güvence ve Gelişim Programının Gereklilikleri
1311 – İç Değerlendirmeler
1312 – Dış Değerlendirmeler
1320 – Kalite Güvence ve Geliştirme Programı Hakkında Raporlama
1321 – “Uluslararası İç Denetim Mesleki Uygulama Standartlarına Uygundur” İbaresinin Kullanılması
1322 – Aykırılıkların Açıklanması


Çalışma Standartları
Yönetim
2000 – İç Denetim Faal. Yönetimi
2010 – Planlama
2020 – Bildirim ve Onay
2030 – Kaynak Yönetimi
2040 – Politika ve Prosedürler
2050 – Eşgüdüm (Koordinasyon)
2060 – Üst Yönetim ve Yönetim Kuruluna Raporlamalar
2070 – Dış Hizmet Sağlayıcı ve Kurumun Sorumluluğu
İş
2100 – İşin Niteliği
2110 – Yönetişim /Kurumsal Yönetim
2120 – Risk Yönetimi
2130 – Kontrol
Görev
2200 – Görev Planlaması
2201 – Planlamada Dikkate Alınması Gerekenler
2210 – Görev Amaçları
2220 – Görev Kapsamı
2230 – Görev Kaynaklarının Tahsisi
2240 – Görev İş Programı
2300 – Görevin Yapılması
2310 – Bilgilerin Tespiti ve Tanımlanması
2320 – Analiz ve Değerlendirme
2330 – Bilgilerin Kayıtlı Hale Getirilmesi
2340 – Görevin Gözetimi ve Kontrolü
2400 – Sonuçların Raporlanması
2410 – Raporlama Kıstasları
2420 – Raporlamaların Kalitesi
2421 – Hata ve Eksiklikler
2430 – UMUÇ İbaresinin Kullanılması
2431 – Görevlendirmede Aykırılıkların Açıklanması
2440 – Sonuçların Dağıtımı
2450 – Genel Görüşler
İzleme
2500 – İlerlemenin Gözlenmesi
2600 – Risklerin Kabul Edildiğinin İletilmesi


  1. Mesleki ahlak kuralları (etik kurallar, 12 davranış kural)
İç denetçiler neden “özel” Etik Kurallara ihtiyaç duyarlar ? Ya da, neden sadece kurumun kurallarını uygulayamıyoruz?
Etik kurallar, iç denetim mesleği için gerekli ve uygundur, çünkü bu meslek risk yönetimi, kontrol ve yönetişimle ilgili objektif güvence çalışmasında güven üzerine kuruludur.  İç denetçilerin dürüstlüğü, güven tesis eder ve böylece onların yargı ve kararlarına itimat edilmesi için gerekli güvenilirlik zeminini oluşturur.  Sık sık gizli bilgilerle ve hassas konularla uğraşıyoruz.
Etik Kuralları  4 İlke
  • • Dürüstlük
  • • Objektiflik
  • • Gizlilik
  • • Yetkinlik  
12 Davranış Kuralı
IIA’e göre; iç denetim mesleği için etik kurallar düzenlenmesi gerekli ve uygun görülmektedir. Çünkü bu meslek risk yönetimi, kontrol ve iyi yönetişimle ilgili tarafsız güvence esasına dayalı bir iş yapmaktadır. Etik Kurallar iki önemli başlık altıda sıralanmıştır:
1. İç denetim mesleği ve uygulamasıyla ilgili ‘İlkeler’
2. İç denetçilerden beklenen davranış tarzını tanımlayan “Davranış Kuralları”
Davranış Kuralları:İç denetçi nasıl davranırsa İlkelere uymuş olur? Diğer bir ifadeyle ; Etik İlkelerinin hayata geçirilmesinin araçlarıdır.İç denetim mesleği ve uygulamasıyla ilgili “İlkeler” ve iç denetçilerden beklenen davranış tarzını tanımlayan “Davranış Kuralları”dır.
İç Denetçi yetkinliğini nasıl geliştirir, nasıl ispatlar?  
İç denetçilerden meslekî yeterliliklerini,  Uluslararası İç Denetçi (CIA)unvanı ve  İç Denetçiler Enstitüsü‟nün (IIA) verdiği meslekî sertifikaları alarak göstermeleri beklenir. - Uluslararası İç Denetçiler, yeterli sayıda (her 1 yılda 40 saat) “sürekli meslekî eğitim” (CPE) kursu almak mecburiyetindedir. - Bunu yapmazsa, IIA, CIA unvanını askıya alır. - Tekrar CIA unvanını alabilmek için iç denetçinin 80 CPE saatlik eğitim aldığını, yazılı olarak IIA’ye bildirmesi gerekmektedir.
Dürüstlük: [Yalan söyleme]İç denetçilerin dürüstlüğü, güven oluşturur ve böylece verdikleri hükümlere güvenilmesine yönelik bir zemin sağlar.
Tarafsızlık (Objektiflik): [Herkese eşit ol] İç denetçiler, ilgili bilgiyi toplarken, değerlendirirken ve raporlarken en üst seviyede meslekî tarafsızlık sergiler. İç denetçiler, ilgili tüm şartların değerlendirmesini dengeli bir şekilde yapar ve kendilerinin veya diğerlerinin menfaatlerinden çok etkilenmez.
Gizlilik: [Kimseye Söyleme] İç denetçiler, elde ettikleri bilginin sahipliğine ve değerine saygı gösterir; hukukî ve meslekî bir zorunluluk olmadığı sürece de gerekli yetkilendirmeyi almaksızın bilgiyi açıklamaz.
Yetkinlik:  [Sertifika al.Bilgili ol] İç denetçiler, iç denetim hizmetlerinin gerçekleştirilmesinde gereken bilgi, beceri ve deneyimi ortaya koyar.

  1. İç denetim faaliyetlerinin katma değeri nasıl ölçülür?
IIA–Uluslararası İç Denetim Standartları Terimler Sözlüğünde ‘değer katmak’ şu şekilde tanımlanmıştır: «İç denetim faaliyeti tarafsız olarak uygun güvence sağladığında, örgüte (ve onun paydaşlarına) değer katar ve yönetim, risk yönetimi ve kontrol süreçlerinin etkililiğine katkıda bulunur.»
Bu metoda göre performans ölçüm göstergeleri 5 ana başlık altında toplanmaktadır:
  • Çevre: İç denetim yönetiminin kontrolünde olmayan faktörler
  • Çıktı: Tamamlanan faaliyetler
  • Kalite: Tamamlanan faaliyetlerin ve iç denetim personelinin kalitesi
  • Verimlilik: Süreç kalitesi ve çıktı ile maliyetin karşılaştırılması
  • Etki: Organizasyonun etkinliğinde İç Denetim Birimi’nin nihai etkisi

  1. Kamu özel sektör etkileşimi.
Kamu ve Özel Sektör Etkileşim Faktörleri
Teknolojik çözüm ve başarılara ağırlık vermek  Teknolojik alt yapının ; temel iş süreçleri ile uyumlu hale getirilmesi  
Stratejik iş birliği ve ilişkileri geliştirmek  Yeni yaklaşımları uygulamaya geçirebilmek , teknoloji ve daha iyi bir alt  yapı oluşturabilmek için stratejik iş birlikleri ve ilişkilerin takip edilmesi ve  geliştirilmesi
Organizasyon yapısını ve süreçleri büyümeyi destekleyecek şekilde yeniden yapılandırmak Vizyon ve stratejilerin organizasyon yapısı ile uyumlu olup olmadığının periyodik olarak incelenmesi, öncelikler ile uyumsuz olan organizasyon yapısı ve süreçlerin sistematik bir plan ile yeniden yapılandırılması.  
Değişim ve büyüme ile oluşabilecek riskleri yönetmek Değişim veya büyüme sırasında stratejik, operasyonel, finansal risklerin yönetilmesi için risk değerlendirmesi yapılmalı, detaylı iş planı oluşturulmalı ve oluşturulan iş planının iyi bir şekilde yönetilmesi sağlanmalı  
Kurumsal yönetim çerçevesi ve iç kontrol sistemini gözden geçirmek